
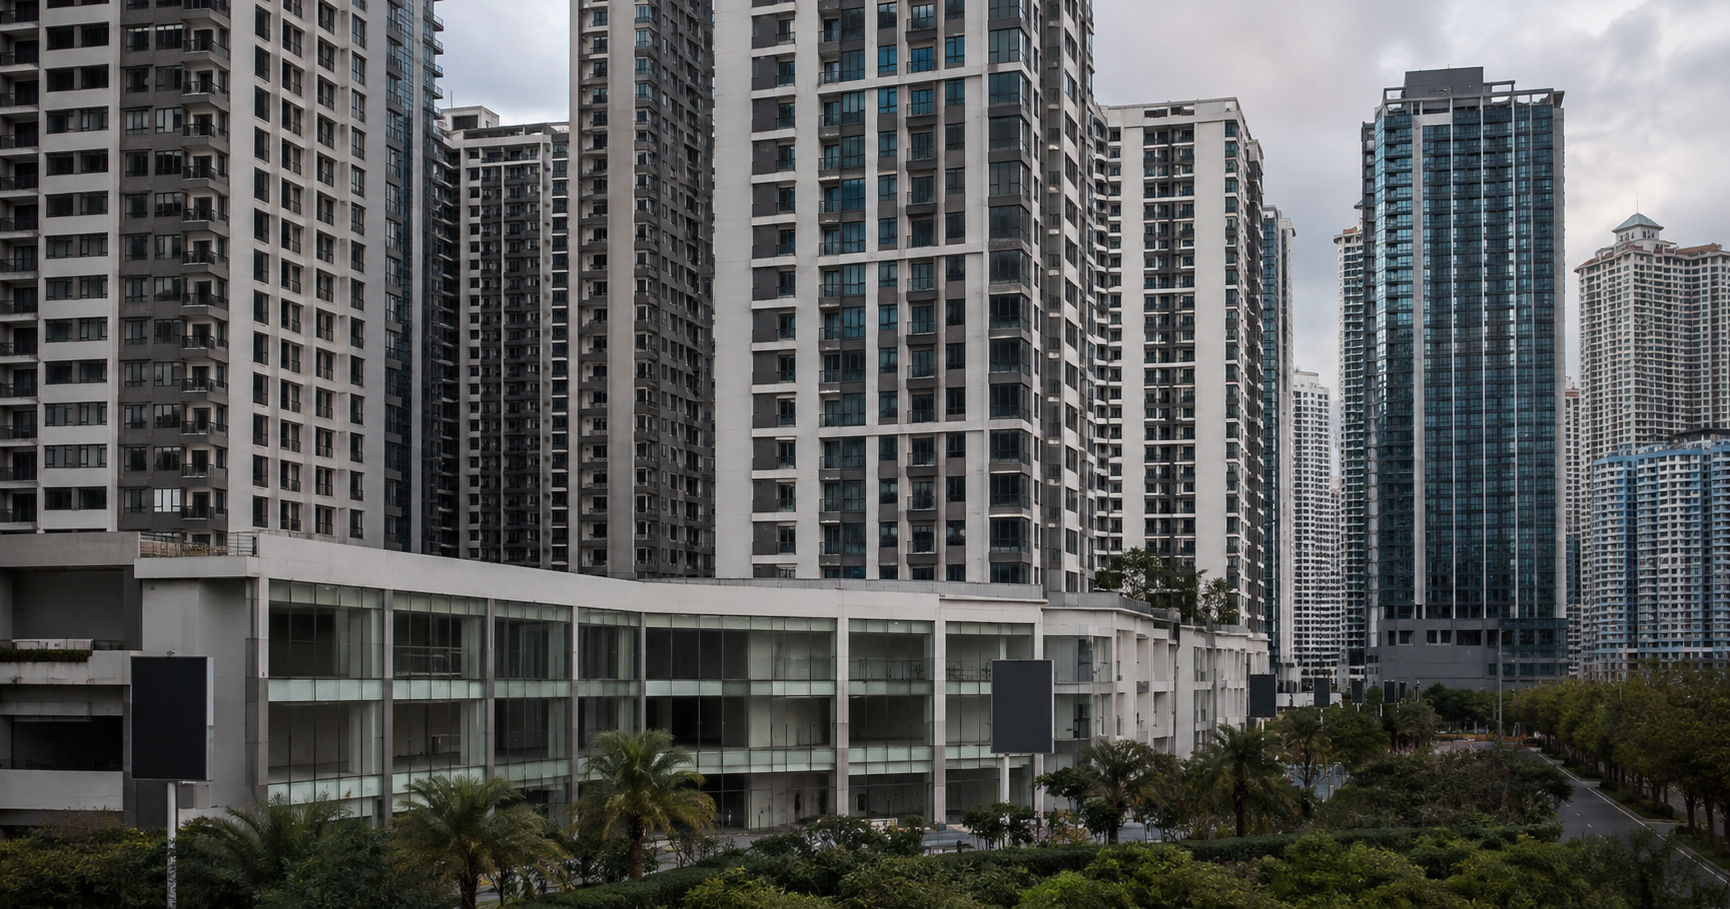
コンドミニアムは造れば売れる時代は、パンデミックとともに過ぎ去り、直後に始まった中央アジア、中東各地戦乱に加えて、マルコス政権によるオンライン・カジノの全面禁止にかかる中国人の不動産需要の消滅により、不動産不況はいまだ鮮明である。
フィリピン不動産市場では、コンドミニアムの供給過剰が続く一方、オフィス市場では地域による格差が一段と鮮明になった。
10月6日、格付け会社S&Pは、大手不動産開発会社4社が2026年の設備投資予算を当初計画から合計25%削減したことが報じた。
一方、10月7日に公表された第3四半期のオフィス市場調査では、首都圏の平均賃料が1平方メートル当たり月額895ペソとなり、約10年ぶりの低水準となった。
住居市場は買い手優位、オフィス市場は立地と建物の競争力によって明暗が分かれる状況にある。
1.コンドミニアム市場:在庫消化が最優先課題
売れ残り約8万戸、完成済み在庫も高水準
最新の包括的な住宅市場統計は2026年第2四半期のものである。かつてコンドミニアムのプレセール(プレビルド)で優良物件は、建築開始前後に完売の例もあったが、現在、そのような状況にない。
| 指標 | 最新公表値 |
|---|---|
| 首都圏の未販売コンドミニアム | 約80,000戸 |
| うち即入居可能な販売在庫(RFO) | 約32,600戸 |
| 住宅空室率 | 24.9% |
| 2026年末の予想空室率 | 25.6% |
| 別調査による未販売在庫 | 約82,900戸 |
新規発売・販売状況
10月6日のS&P分析によれば、2026年上半期の不動産販売額は前年同期比7%減少した。2025年の11%減から減少幅は縮小したものの、回復には至っていない。
開発会社は新規プロジェクトの発売よりも、完成済み物件の販売、既存契約の引き渡し、販売代金の回収を優先している。
2.新築物件の完成・引き渡し
今週、主要開発会社による首都圏の大型コンドミニアム新規完成・引き渡しについて、対象期間内の確実な発表は確認できなかった。
直近の注目物件としては、Ayala LandのGardencourt Residences(タギッグ市・フードターミナル跡地)がある。
タギッグ市Arca Southの同物件では、9月に最初の建物Molaveの引き渡しが始まった。
Molaveは134戸で構成され、9月第2週までに4戸の引き渡しが正式に受諾され、1戸で入居が始まっていた。
Ayala Landは2026年に約13,000戸の引き渡しを計画しており、上半期に約6,000戸を完成させた。年末までの引き渡し進捗が重要な経営指標となる。
3.地域別コンドミニアム売買・賃貸相場
以下は2026年の仲介業者による募集価格や市場調査を参考にした目安である。10月2~8日の成約価格を示すものではない。
| 地域 | 中古・新築を含む売買価格の参考水準 | 1寝室の月額募集賃料目安 |
|---|---|---|
| BGC | 16万~27万ペソ/㎡ | 45,000~75,000ペソ |
| マカティCBD | 16万~28万ペソ/㎡ | 25,000~60,000ペソ |
| オルティガス | 9万~20万ペソ/㎡ | 20,000~40,000ペソ |
| ベイエリア・パサイ | 物件ごとの価格差が大きい | 25,000~45,000ペソ |
| アラバン | 個別物件による | 物件ごとの確認が必要 |
| ケソン市 | 10万~18万ペソ/㎡ | 20,000~40,000ペソ |
地域別の注目点
BGC(ボニファシオ・グローバルシティ)
外国人駐在員や高所得層の住宅需要が比較的強い。高級住宅の賃料は底堅いが、新築販売価格が高いため、投資利回りには注意が必要である。
マカティ
築年数の古いコンドミニアムと高級新築物件の価格差が大きい。さらにはサルセド・ビレッジより、レガスピ・ビレッジのなかでもコマーシャルセンター地域とエリアによる価格差が鮮明になっている。
オルティガス
BGCやマカティと比較して価格面が安価なことから競争力がある。通勤利便性と購入価格のバランスを重視する実需層が主な対象となる。
ベイエリア
供給過剰の影響が特に大きい地域である。中国系オフショアゲーミング(オンライン・カジノ)事業者の撤退後、以前の賃貸需要を回復できていない。
Colliersの予測では、2026年末の同地域の住宅空室率は60%に近づく可能性がある。売買・賃貸とも、募集価格と実際の成約条件を慎重に比較すべきである。
4.オフィス賃貸市場:BGCとマカティの格差が拡大
10月7日、Prime Philippinesの2026年第3四半期オフィス市場調査が報じられた。
首都圏の新規賃貸需要は前四半期の53,300平方メートルから53,200平方メートルへわずかに減少した。
一方、平均稼働率は第2四半期の83%から85%へ改善している。
地域別オフィス賃料
| 地域 | 月額賃料(ペソ/㎡) | 動向 |
|---|---|---|
| BGC | 1,157 | 前年の1,110から上昇 |
| マカティ | 1,008 | 前年の1,150から下落 |
| オルティガス | 735 | 約3%下落 |
| ベイエリア | 710 | 約4%上昇 |
| 首都圏平均 | 895 | 約10年ぶりの低水準 |
注目されるのは、BGCがマカティを明確に上回る賃料水準を維持していることである。
また、PEZA認定の拡大により、マカティ、ベイエリア、アラバンなどでBPO企業の入居需要が増える可能性がある。
仲介業者は、PEZA認定の有無、床面積、電力・通信設備、建物の環境性能、賃料無料期間などを比較する必要がある。
5.主要デベロッパーの動向
10月6日に報じられたS&P Global Ratingsの分析では、大手4社の設備投資削減と収益構造の転換が注目された。
| 企業 | 今週確認された動向・重要事項 |
|---|---|
| Ayala Land | 新規住宅開発を抑制し、既存物件の引き渡しと賃貸事業を重視 |
| Megaworld | 住宅販売以外の継続収益を重視。MREITへの資産組み入れを計画 |
| SM Prime Holdings | 住宅開発に加え、商業施設などの賃貸収入を重視 |
| Robinsons Land | REITへの資産移管と住宅購入支援制度への参加を推進 |
4社合計の2026年設備投資予算は当初計画比25%削減された。
REITへの資産移管も重要で、Ayala LandはAREITへの195億ペソの資産組み入れについて規制当局の承認を取得している。
MegaworldはMREITの賃貸可能床面積を2026年に47%増やす計画で、Robinsons LandもRCRへの106億ペソの資産組み入れを提案している。
コメント